Bárbara Castro
RedatoraA produção automotiva chinesa registrou sua menor taxa de crescimento desde a crise sanitária. Em outubro, o avanço foi de apenas 0,9% na média de todas as marcas. Em termos absolutos, esse número ainda soa positivo e causaria inveja em muitos mercados tradicionais com indústrias em retração. Vale lembrar, porém, que em 2022 as restrições severas da política de "Covid zero" paralisaram a economia do país. Hoje, o cenário é outro: as fabricantes enfrentam barreiras que vão além de gargalos momentâneos, e o gigante asiático dificilmente recuperará o ritmo acelerado de antes no curto prazo.
Mercado interno saturado, mas a exportação já não é rota de fuga
Mesmo com uma frota de veículos muito mais nova que a europeia, por exemplo, o mercado doméstico chinês simplesmente não consegue absorver tudo o que sai de suas linhas de montagem. As marcas locais se multiplicam às dezenas e lançam novidades em um ritmo frenético: são mais de 100 lançamentos de novos modelos por mês, em média. Apesar da rápida renovação dos carros nas ruas, o consumo interno bateu no teto.
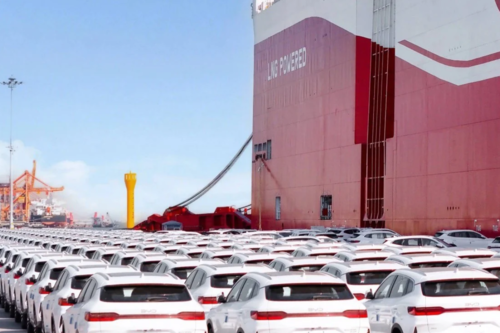
Nem mesmo o forte patriotismo do consumidor, que pretere montadoras estrangeiras, garante vendas infinitas. Para evitar que veículos novos e encalhados se acumulem em pátios gigantescos, gigantes como BYD, Chery, Geely e Xpeng aceleraram as exportações. Os vizinhos do Sudeste Asiático foram os primeiros destinos dessa avalanche. No entanto, esses países também protegem seus mercados: a Tailândia vai elevar as taxas sobre veículos importados para 35% a partir de janeiro de 2027. Já as Filipinas pressionam grupos chineses, como a própria BYD, a erguer fábricas em solo filipino em vez de inundar o país com importações.
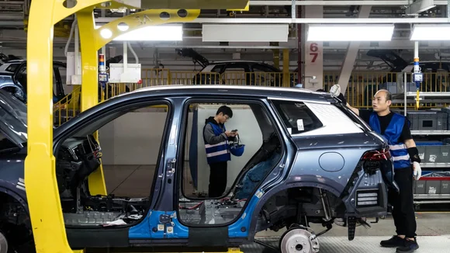 Para driblar barreiras protecionistas, montadoras chinesas investem em fábricas no exterior, o que não resolve a sobrecapacidade fabril dentro da China.
O mesmo movimento de contenção acontece na Europa. Além das tarifas alfandegárias extras já aplicadas aos carros elétricos chineses, França e Alemanha negociam um selo "Made in Europe". A proposta visa conceder incentivos fiscais apenas a modelos montados no bloco europeu com pelo menos 70% de componentes de origem local.
Para completar o cerco, discute-se um teto de 350.000 híbridos chineses importados por ano, contra os cerca de 800.000 atuais. Diante disso, as marcas chinesas correm para investir em plantas industriais na Europa. Embora isso gere investimentos locais para a região, a estratégia não resolve o principal problema em Pequim: a enorme sobra de capacidade produtiva nas fábricas chinesas, que continuam sem demanda suficiente para rodar a pleno vapor.
A sobrecapacidade fabril que também atinge em cheio marcas estrangeiras
Engana-se quem pensa que essa crise de capacidade afeta apenas as montadoras locais. Durante décadas, fabricantes europeias e norte-americanas reinaram absolutas na China e mantinham um espaço consolidado diante da concorrência interna. A Volkswagen liderou as vendas durante anos, enquanto a Citroën obteve volumes expressivos no passado. Esse sucesso impulsionou a criação de dezenas de joint ventures para produzir diretamente no país.
Hoje, a realidade mudou drasticamente: muitas dessas fábricas operam bem abaixo da capacidade e outras já fecharam as portas em definitivo. A fabricante alemã continua sendo uma força relevante por lá, mas suas entregas caem mês a mês — um tombo que também atinge suas marcas do mesmo grupo, como Audi e Porsche.
Para tentar salvar sua participação, os grupos europeus reformulam suas táticas, mesmo conscientes de que os tempos de vendas astronômicas ficaram para trás. A Volkswagen vem sentindo o impacto na pele, mesmo oferecendo uma gama ampla e exclusiva para a China. A Audi tentou uma manobra ainda mais ousada: lançou uma submarca exclusiva chamada "AUDI", sem os tradicionais quatro anéis na grade.
No entanto, o tiro tem saído pela culatra: a nova linha vende pouco no mercado chinês e importadores independentes estão enviando as unidades de volta à Europa, gerando concorrência desleal com o portfólio oficial. Sem adotar tais medidas, a Mercedes-Benz também amarga uma queda de 29% nas vendas no país, pressionando seus resultados financeiros globais.
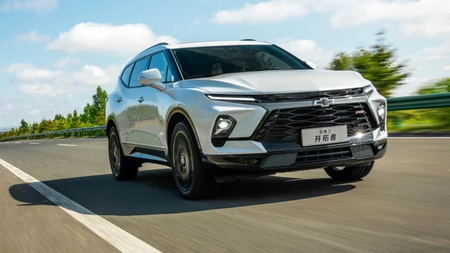 Após 21 anos de operação, a Chevrolet encerrou sua presença no mercado chinês, mesmo contando com modelos projetados especificamente para a região.
Por fim, a General Motors jogou a toalha e encerrou a venda direta de carros após 21 anos de operação no gigante asiático. A parceria com a estatal SAIC agora deve se limitar ao pós-venda e a uma produção reduzida voltada para a exportação a outros mercados asiáticos. Esse acordo deve durar até 2047, segundo os termos mais recentes.
Ainda assim, o volume é tímido demais para recolocar a indústria local nos patamares dos anos de ouro. Com o consumo interno estrangulado e o mundo erguendo barreiras comerciais, uma era de crescimento acelerado parece ter chegado ao fim para as fábricas de automóveis na China.
Traduzido de Automobile Magazine*
Ver 0 Comentários