
Victor Bianchin
RedatorVictor Bianchin é jornalista.
Durante mais de um século, a França transformou algo tão cotidiano quanto abrir uma janela em uma questão fiscal. Em 1798, o governo decidiu cobrar impostos por cada porta e janela das residências, desencadeando uma reação inesperada: proprietários emparedaram aberturas, eliminaram elementos arquitetônicos e modificaram suas casas para pagar menos. A medida sobreviveu por 126 anos e deixou um legado extraordinário: algumas daquelas decisões tomadas para escapar do imposto ainda podem ser observadas nas fachadas francesas.
A história começou em 24 de novembro de 1798, quando o Diretório francês aprovou uma contribuição sobre as portas e janelas dos edifícios. O que inicialmente foi concebido como um tributo anual acabou se prolongando por 126 anos, até seu desaparecimento efetivo em 1926.
Durante todo esse tempo, o número de aberturas de uma residência influenciou o valor que seus proprietários pagavam, criando um incentivo econômico para transformar fisicamente os imóveis. O resultado foi uma intervenção indireta do Estado na arquitetura doméstica, a qual deixou marcas ainda presentes em determinadas ruas e edifícios históricos.
O imposto foi promovido por Dominique Ramel, ministro das Finanças do Diretório, em um contexto de graves dificuldades econômicas posteriores à Revolução Francesa. Seu funcionamento era simples: os cobradores contabilizavam as portas e janelas voltadas para ruas, pátios ou jardins, utilizando elementos visíveis como indicadores de riqueza.
De acordo com as tarifas iniciais registradas nos documentos históricos, cada abertura podia custar 0,20 franco nos municípios com menos de 5 mil habitantes e 0,60 franco nas cidades com pelo menos 100 mil habitantes. As portas de garagem e as portas dos estabelecimentos comerciais estavam sujeitas a uma tributação em dobro. O sistema permitia calcular o imposto sem entrar nas residências, respeitando formalmente a privacidade de seus ocupantes.
A arquitetura contra o imposto
Como era de se esperar, os proprietários encontraram diferentes maneiras de reduzir a conta, incluindo erguer paredes onde antes havia janelas. As tradicionais janelas renascentistas divididas por montantes também sofreram modificações, porque determinadas configurações podiam ser contabilizadas como várias aberturas e encarecer o imposto. Eliminar essas divisões permitia reduzir a quantidade tributada.
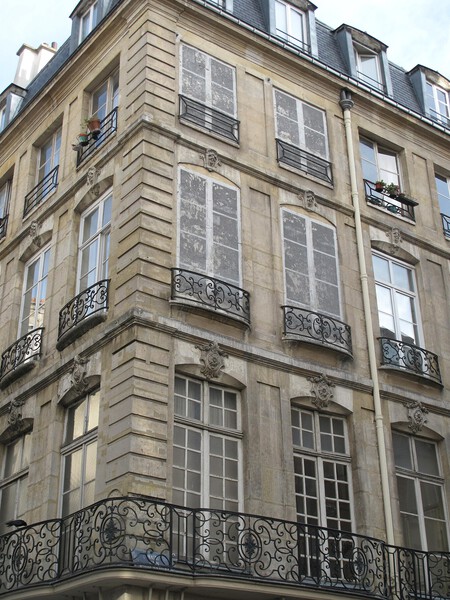 Exemplo de edifício com janelas tapadas para reduzir o imposto sobre portas e janelas
Algo parecido aconteceu com as grandes portas de garagem, que alguns proprietários substituíram por entradas comuns. Em Montmort-Lucy, no departamento de Marne, conserva-se um exemplo dessa transformação. Também surgiram falsas janelas pintadas ou representadas por meio de pinturas em trompe-l’oeil para manter a simetria das fachadas sem acrescentar novas aberturas sujeitas ao imposto.
O preço da luz natural
Não foi só isso. As consequências também chegaram ao interior dos edifícios. Reduzir o número ou o tamanho das janelas significava limitar a entrada de luz solar e dificultar a circulação do ar, especialmente nas residências mais modestas. O imposto acabou ganhando o apelido de “tributo sobre o ar e a luz” e recebeu críticas daqueles que denunciavam seus efeitos sobre a higiene e a saúde pública.
A legislação previa algumas exceções: celeiros, estábulos, adegas e outras construções não destinadas à habitação eram isentos, assim como determinadas aberturas pequenas, como claraboias e respiradouros. Essas diferenças fiscais podem ter influenciado as soluções arquitetônicas escolhidas para iluminar determinados espaços.
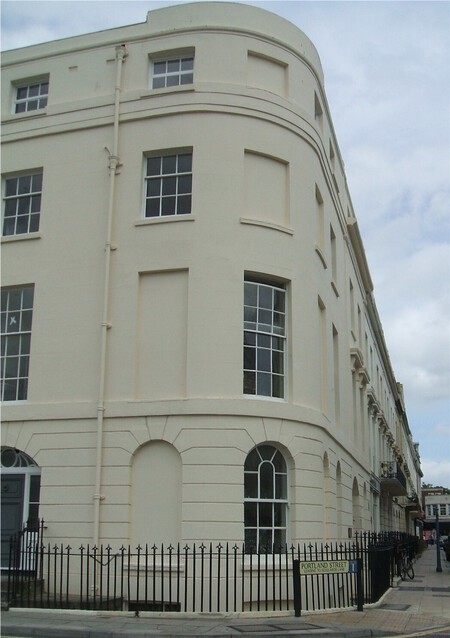
Uma ideia com precedentes. A França havia tomado como referência o imposto britânico sobre janelas (Window Tax) introduzido na Inglaterra e no País de Gales em 1696, que também utilizava as janelas como indicador da capacidade econômica dos proprietários. O princípio correspondia a uma preocupação característica da política tributária daquela época: encontrar sinais exteriores de riqueza que permitissem estabelecer impostos sem conhecer a renda real de cada cidadão.
Na França, a contribuição passou a fazer parte dos quatro grandes impostos diretos herdados da Revolução, posteriormente conhecidos como as quatre vieilles. Aquela reforma pretendia ampliar as obrigações fiscais com base no princípio da igualdade tributária, embora suas consequências práticas tenham acabado sendo muito diferentes, dependendo das características de cada imóvel.
O fim de uma anomalia
As críticas dos movimentos higienistas, o desenvolvimento de novas formas de tributação e a sobreposição com outros impostos imobiliários foram enfraquecendo a justificativa da medida. Finalmente, a lei de 19 de julho de 1925 estabeleceu sua extinção, efetivada em 1926, quando a contribuição gerava apenas cerca de 60 milhões de francos por ano. A França encerrava, assim, um capítulo fiscal iniciado durante o Diretório, enquanto consolidava um sistema tributário no qual o imposto de renda vinha ganhando importância desde 1914.
Hoje, as janelas emparedadas que ainda podem ser vistas em algumas fachadas são uma lembrança daquela época. A história também deixou uma lição particularmente visível: uma decisão tributária pode alterar a aparência das cidades muito depois que a lei que a provocou desaparece.
Imagem | Daniel Villafruela, Tangopaso, Whilesteps
Este texto foi traduzido/adaptado do site Xataka Espanha.
Ver 0 Comentários